26/08/2026 - A venda de imóvel entre pais e filhos é possível, mas exige cuidados legais para proteger os demais descendentes, independentemente da forma de pagamento.
É uma situação mais comum do que parece. Um filho deseja comprar a casa dos pais, os pais pretendem reorganizar o patrimônio ou a própria família entende que a venda do imóvel para um dos descendentes é a melhor alternativa. Nesse momento surge uma dúvida importante: é permitido comprar o imóvel do pai ou da mãe, inclusive quando a aquisição depende de financiamento ou da utilização de uma carta de crédito de consórcio?
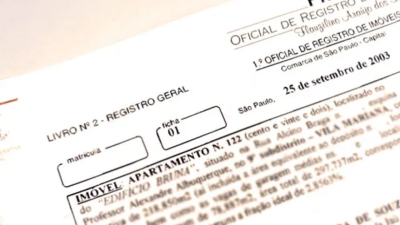
A legislação brasileira não proíbe a venda de um imóvel de ascendente para descendente. Pai pode vender para filho, assim como avô pode vender para neto. O que existe é uma regra especial para esse tipo de negócio. O artigo 496 do Código Civil determina que a venda de ascendente a descendente é anulável se os outros descendentes e o cônjuge do vendedor não tiverem consentido expressamente. A própria lei prevê uma exceção quanto ao consentimento do cônjuge quando o regime de bens for o da separação obrigatória.
Isso significa que a concordância familiar não deve ser tratada apenas como uma formalidade. Antes de fechar a negociação, é necessário identificar quem são os demais descendentes envolvidos e verificar a situação conjugal do vendedor para que o consentimento exigido pela legislação seja formalizado de maneira adequada. Em uma venda de pai para filho, por exemplo, os outros filhos podem estar entre as pessoas cuja anuência deverá ser obtida.
A razão dessa cautela é evitar que uma aparente compra e venda seja utilizada para beneficiar um descendente em prejuízo dos demais. O Superior Tribunal de Justiça já analisou o tema e reafirmou a natureza anulável da venda realizada em desacordo com o artigo 496. Em julgamento do REsp 1.679.501/GO, a Terceira Turma também destacou elementos como a efetiva realização da venda, o pagamento de preço compatível com o valor de mercado e a inexistência de prejuízo à legítima dos demais herdeiros na análise desse tipo de controvérsia.
Essa regra não nasce do financiamento e não está vinculada a um banco específico. Ela decorre da própria compra e venda entre ascendente e descendente prevista no Código Civil. Por isso, o cuidado jurídico deve existir tanto quando o comprador utiliza recursos próprios quanto quando pretende pagar o imóvel por meio de financiamento imobiliário ou de uma carta de crédito de consórcio. Quando houver uma instituição financeira ou administradora de consórcio participando da operação, haverá ainda a análise documental, cadastral e operacional exigida por essa instituição para aceitar o negócio e liberar os recursos.
Para o comprador, o caminho mais seguro começa antes de qualquer pagamento ou compromisso definitivo. É recomendável reunir a documentação do imóvel e das partes, identificar os demais descendentes e a situação conjugal do vendedor, providenciar os consentimentos exigidos pelo artigo 496 e, quando houver financiamento ou carta de crédito de consórcio, verificar antecipadamente com a instituição responsável os procedimentos e documentos exigidos para aquela operação. Dependendo das características do caso, também pode ser necessária análise jurídica específica.
Comprar o imóvel dos pais, portanto, é juridicamente possível e pode ser uma operação legítima. O ponto central é não tratar uma venda entre familiares como se fosse uma negociação imobiliária comum. A existência do vínculo familiar acrescenta requisitos que precisam ser observados para proteger as partes e reduzir o risco de questionamentos futuros.
Na DIMORADA Imóveis, nossa atuação começa justamente na compreensão da operação. Se você pretende comprar um imóvel de seus pais ou de outro ascendente, seja com recursos próprios, financiamento ou carta de crédito de consórcio, fale conosco.
Nossa consultoria especializada pode orientar as etapas imobiliárias da negociação e indicar os pontos que precisam ser validados junto às instituições envolvidas e, quando necessário, por assessoria jurídica.
DIMORADA Imóveis
Onde a sua história ganha espaço.
Fonte: Por Lorena Melo, responsável técnica Dimorada Imóveis
DIMORADA SOLUÇÕES IMOBILIÁRIAS
Avenida Presidente Vargas, 89 - Sala 3
Centro - Uberaba / MG - CEP:38010-070
Creci: 10250/MG
Avenida Presidente Vargas, 89, Sala 3 Uberaba/MG
www.dimoradaimoveis.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.